Ипотека без первоначального взноса в 2026 году: можно ли взять и где подвох
Ипотеку без первоначального взноса в 2026 году найти можно, но банк взнос всё равно получает. ЦБ разрешает банкам выдавать кредиты со взносом до 20% в новостройках не больше чем в 5% сделок. Поэтому «0 ₽ на старте» почти всегда значит, что взнос закрыт чем-то другим: ценой квартиры, маткапиталом, залогом, рассрочкой или вторым кредитом.
Я двадцать лет проработала в банке и пять лет занимаюсь недвижимостью. Про покупку без первого взноса меня спрашивают постоянно. После этой статьи у вас будут пять рабочих способов, таблица, что вы платите в каждом, и пять проверок, которые я делаю с клиентами до брони.
Почему банк просит первый взнос
Банк просит взнос, потому что это ваша доля риска: чем она меньше, тем опаснее кредит. С 1 июля 2026 года ЦБ ограничил долю таких кредитов в выдачах каждого банка. Кредит без взноса стал штучным товаром, его получают заёмщики с чистой историей и низкой нагрузкой.
Лимиты ЦБ на третий квартал 2026 года:
- в новостройке кредиты, где взнос не больше 20% цены или платежи забирают больше 80% дохода, вместе могут занять не больше 5% выдач банка;
- если у заёмщика одновременно взнос до 20% и платежи больше половины дохода, таких кредитов не больше 1%;
- по готовому жилью похожий общий лимит 15%.
Остальным банк отвечает «приходите с 20%». По семейной ипотеке это тоже нижняя планка: взнос от 20% цены.
Что банк считает первым взносом
Первым взносом банк считает только три вида денег. Деньги застройщика в этот список не входят. Если застройщик «дарит» вам взнос, для банка это всё равно кредит почти на всю цену, и он упирается в тот же лимит ЦБ.
По решению ЦБ взносом считаются:
- ваши собственные деньги;
- деньги из федерального, регионального или местного бюджета, сюда входят материнский капитал и региональные субсидии;
- помощь от работодателя.
Поэтому застройщик решает задачу иначе: закладывает взнос в цену квартиры.
Пять способов купить без своих денег на старте
Способов всего пять, и в каждом взнос остаётся на месте. Он переезжает в цену квартиры, в бюджетный сертификат, в залог второй квартиры, в рассрочку или во второй кредит. Ниже каждый способ с цифрами и тем, на чём в нём теряют деньги.
1. Предложение застройщика «первый взнос 0 ₽»
Самый частый вариант в Москве. В начале сентября я разбирала три таких предложения по семейной ипотеке. Во всех трёх разница между ценой по договору и суммой кредита оказалась ровно 20,1%.
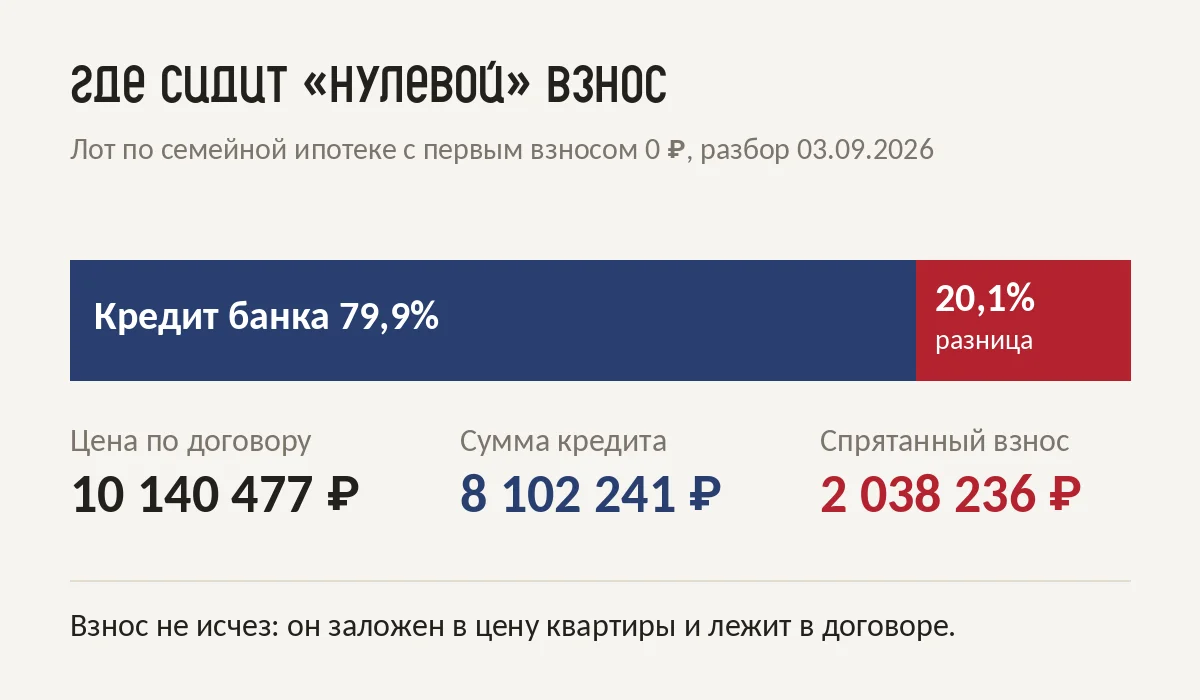
На одном лоте это выглядело так:
- цена по договору: 10 140 477 ₽;
- сумма кредита: 8 102 241 ₽;
- разница: 2 038 236 ₽, это и есть «нулевой» взнос.
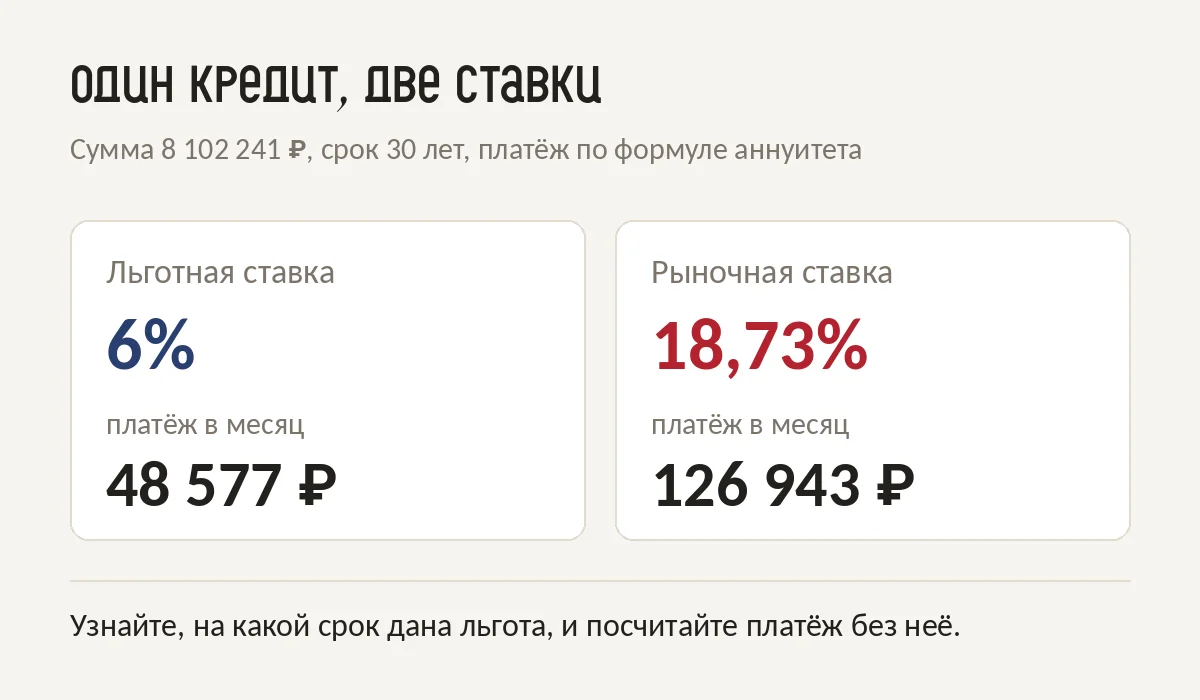
Эти два миллиона покрывает застройщик, потому что цена квартиры по такой программе выше цены при полной оплате. Платёж в рекламе при этом честный: при 6% годовых на 30 лет он 48 577 ₽ в месяц, я пересчитала по формуле до рубля. Только вот ставку и срок, которые всё решают, на таких карточках обычно не пишут.
2. Материнский капитал вместо взноса
Маткапитал банк засчитывает взносом, потому что это бюджетные деньги. В 2026 году на первого ребёнка это 728 921,90 ₽, на второго, если на первого не получали, 963 243,17 ₽. Для квартиры за 10 млн ₽ нужен взнос 2 млн ₽, поэтому в Москве маткапитал обычно закрывает от трети до половины взноса, остальное добираете сами.
3. Залог квартиры, которая у вас уже есть
Банк выдаёт кредит на новую квартиру под залог старой. Взнос тогда не нужен совсем, зато в залоге у банка оказываются обе квартиры. Если платить станет нечем, взыскание обратят на обе. Этот способ подходит тем, кто покупает жильё побольше и в ближайший год продаёт нынешнее.
4. Рассрочка от застройщика без первого платежа
Такие рассрочки приходят волнами. Под Новый год 2025 их было много, а после праздников минимальный первый платёж поднялся до 10%. У рассрочки нет проверки банка, это её плюс. Минусы в том, что цена в рассрочке обычно выше базовой, а остаток нужно закрыть к сроку, чаще всего той же ипотекой.
5. Потребительский кредит на взнос
Технически это работает, на деле это самый дорогой путь. Банк увидит второй кредит в кредитной истории и посчитает его платёж в вашу нагрузку. Если оба платежа вместе забирают больше половины дохода, по ипотеке легко получить отказ. Если одобрят, вы платите два кредита сразу, один по потребительской ставке.
Что вы на самом деле платите в каждом способе
Коротко: дешевле всего взнос обходится с маткапиталом, дороже всего с потребкредитом. Предложение застройщика в середине, и всё решает, насколько цена «без взноса» выше цены при полной оплате.
| Способ | Что вы на самом деле платите | Кому подходит |
|---|---|---|
| Застройщик «0 ₽» | около 20% сверху в цене квартиры | стабильный доход без накоплений |
| Материнский капитал | ничего сверху, взнос из бюджета | семьям с сертификатом |
| Залог своей квартиры | риск сразу по двум квартирам | тем, кто продаёт старое жильё |
| Рассрочка без первого платежа | цена выше базовой, остаток к сроку | покупке на этапе стройки |
| Потребкредит на взнос | второй кредит по высокой ставке | почти никому |
Как проверить предложение «без взноса» за пять минут
Проверка занимает пять минут и одно сообщение менеджеру. Вам нужны три цифры: цена при 100% оплате, ставка и срок льготы. С ними вы видите настоящую цену «нуля» и платёж, который придёт после льготы.
- Попросите две цены письменно. Цена по программе «без взноса» и цена той же квартиры при 100% оплате, с корпусом, этажом и метражом. Разница между ними и есть ваша переплата за «ноль».
- Вычтите кредит из цены по договору. Получите ваш взнос, только лежит он в цене квартиры.
- Спросите ставку и срок льготы. Без этих двух цифр платёж в рекламе ничего не значит.
- Посчитайте платёж без льготы. Тот же кредит из примера по рыночной ставке 18,73% стоит уже 126 943 ₽ в месяц.
- Прочитайте мелкий шрифт. Что будет с платежом после льготного периода, пишут внизу карточки или в договоре.
Без взноса на новостройку, вторичку и по семейной ипотеке
Новостройка. Предложения «0 ₽» чаще всего делают застройщики вместе с банком-партнёром. Взнос в таких схемах не исчезает, он заложен в цену квартиры. Сравнивайте цену метра с той же квартирой при обычной ипотеке.
Вторичка. Банки почти не дают ипотеку на вторичку без взноса: залогом становится чужая квартира с историей, и риск банка выше. Рабочие варианты здесь это залог квартиры, которая у вас уже есть, или материнский капитал в счёт взноса.
Семейная ипотека. Минимальный взнос по программе 20%. Закрыть его можно материнским капиталом или региональной выплатой, тогда своих денег на старте не нужно.
Москва и Петербург. Правила банков в двух столицах те же, что по всей стране. Разница в ценах: 20% взноса за квартиру в Москве легко превращаются в 3-5 млн ₽, поэтому вопрос «без взноса» здесь звучит чаще.
Что я советую как человек из банка
Предложение без взноса хорошо, когда платёж вам комфортен даже без льготы, а квартира стоит своих денег вместе с наценкой. Осенью 2025 года я подбирала такую семье с бюджетом до 12 млн ₽: 47 м² с московской пропиской, без первоначального взноса, под 6% годовых. Ребята сначала почти отказались от идеи. Когда увидели квартиру, загорелись.
Видела я и обратное. Дешёвые предложения без взноса приводят людей без подушки: первый же форс-мажор, и платёж становится неподъёмным. Поэтому до брони я всегда считаю с клиентом три цифры: цену при 100% оплате, платёж после льготы и сколько останется от дохода.
Разбор вашей ситуации: консультация
Статья даёт общую картину. Решение зависит от ваших цифр: сколько есть на взнос, какой доход, какой город и район. На консультации я считаю первый взнос, платёж после льготы и переплату за весь срок, показываю подборку онлайн и говорю, что имеет смысл смотреть. По новостройкам мою работу оплачивает застройщик.
Записаться можно в моей личке в Telegram: написать мне в Telegram. Кнопка откроет чат со мной с готовым сообщением про эту статью, его останется только отправить.
Хотите сначала посчитать сами? Заберите разбор «СТАВКА» с формулой, которая переводит процент в рубли, и 9 вопросами застройщику и банку до подписания: разбор «СТАВКА» в Telegram.
Частые вопросы
Можно ли в 2026 году взять ипотеку совсем без первоначального взноса?
Можно, но таких кредитов мало: в новостройках ЦБ ограничил их долю пятью процентами выдач банка. Чаще «0 ₽» означает, что взнос заложен в цену квартиры или закрыт маткапиталом.
Считается ли материнский капитал первым взносом?
Да. Банк засчитывает взносом бюджетные деньги, маткапитал к ним относится.
Почему квартира «без взноса» дороже?
Деньги застройщика банк взносом не считает. Поэтому застройщик закладывает сумму взноса в цену, в разобранных мной предложениях это было около 20%.
Какой минимальный взнос по семейной ипотеке?
От 20% цены квартиры. Его можно закрыть маткапиталом или региональной субсидией.
Что выгоднее: без взноса или накопить 20%?
Считайте переплату. Если цена «без взноса» выше на 2 млн ₽, копить эти деньги выгодно, только когда за время накопления квартира не подорожает сильнее.
Можно ли взять ипотеку на вторичку без первоначального взноса?
Почти нет. Банки требуют взнос от 20%, обойти его можно залогом другой своей квартиры или материнским капиталом.
Дают ли ипотеку без первоначального взноса в Москве?
Дают на тех же условиях, что по всей стране. В новостройках это в основном предложения застройщиков, где взнос заложен в цену.
Источники
- Решение Совета директоров Банка России о макропруденциальных лимитах, 29.04.2026
- Макропруденциальные лимиты, Банк России
- Размер материнского капитала, Социальный фонд России
- Первоначальный взнос по ипотеке в 2026 году, Газпромбанк
- Ипотека без первоначального взноса в 2026 году: способы и риски, Рамблер
Проверено 7 октября 2026. Лимиты ЦБ действуют на III квартал 2026 года и пересматриваются каждый квартал.
Посчитать ваш вариант со мной: консультация в Telegram. Самостоятельно: гайд «Ставка от застройщика».